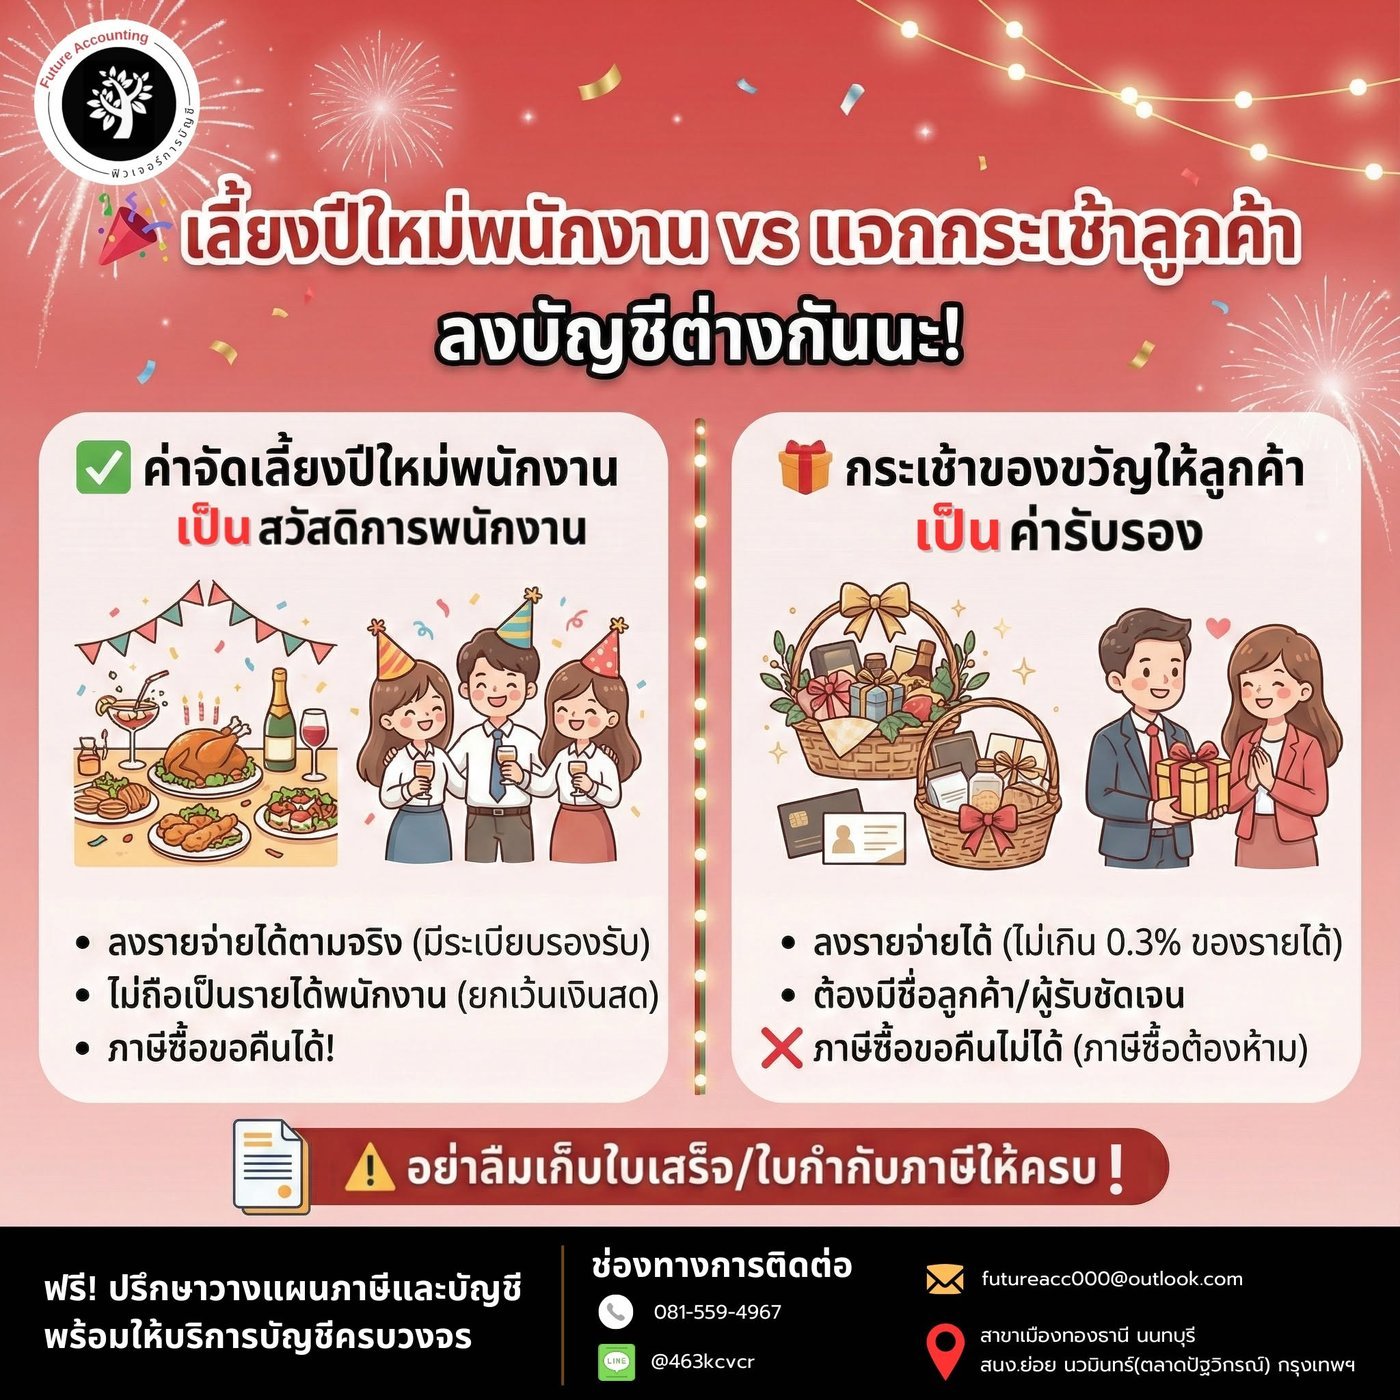
เข้าสู่ช่วงเทศกาลปีใหม่ หลายบริษัทมักจะมีการจัดงานเลี้ยงหรือซื้อกระเช้าของขวัญ แต่ทั้ง 2 กรณีมีวิธีการลงบัญชีและเงื่อนไขภาษีที่แตกต่างกัน!
✅ ค่าจัดเลี้ยงปีใหม่พนักงาน (สวัสดิการพนักงาน)
- ลงรายจ่ายได้ตามจริง (ต้องมีระเบียบสวัสดิการรองรับ)
- ไม่ถือเป็นรายได้พนักงาน (ยกเว้นเงินสด)
- ภาษีซื้อขอคืนได้!
🎁 กระเช้าของขวัญให้ลูกค้า (ค่ารับรอง)
- ลงรายจ่ายได้แบบมีเพดาน: ไม่เกิน 0.3% ของรายได้
- ต้องมีชื่อผู้รับชัดเจน
- ❌ ภาษีซื้อขอคืนไม่ได้
ฟรี! ปรึกษาวางแผนภาษีและบัญชี ติดต่อ บริษัท ฟิวเจอร์ การบัญชี จำกัด